 Skip to main content

Gestión de riesgos en la empresa: cómo detectar los puntos críticos antes de que dañen tus resultados
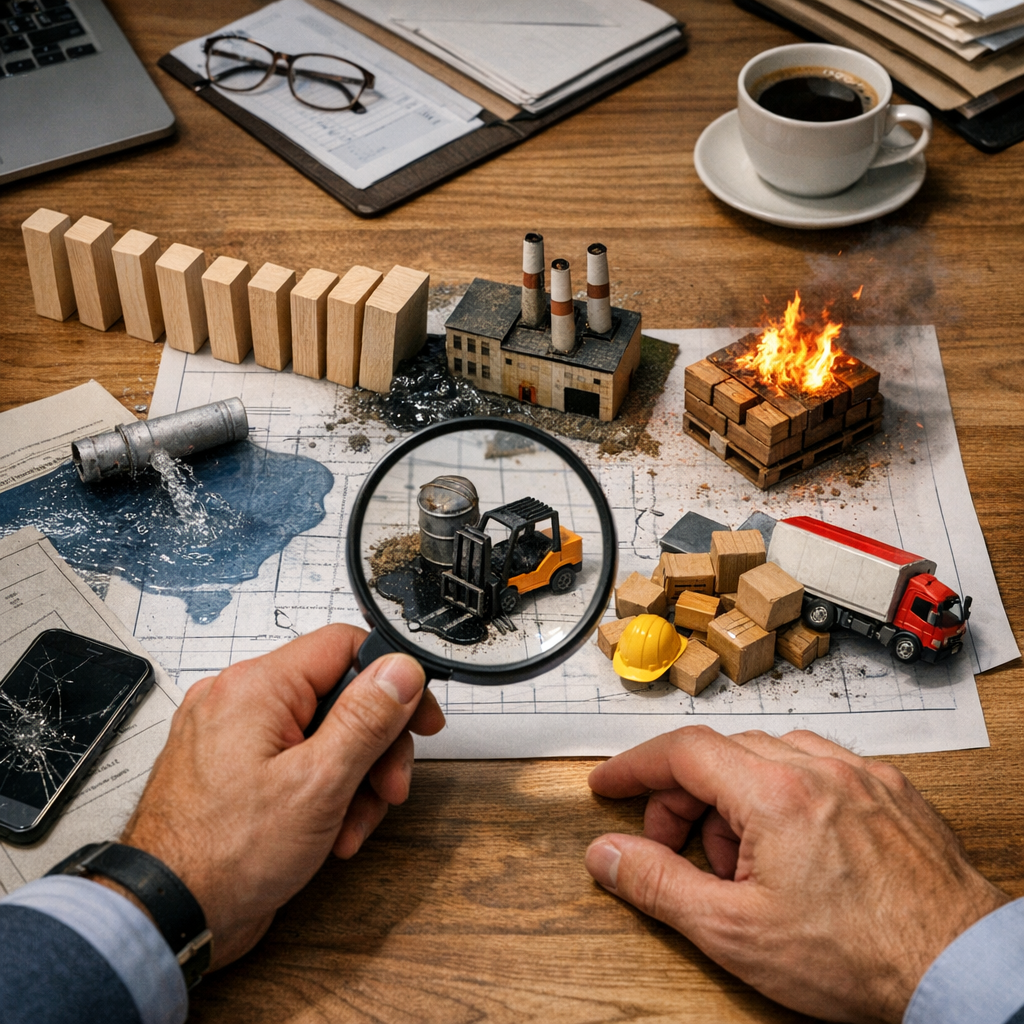
La gestión de riesgos no debería activarse cuando ya hay un siniestro, una reclamación o una parada de actividad. En la práctica, muchas pymes descubren demasiado tarde qué dependencias, vacíos de cobertura o errores operativos estaban comprometiendo su estabilidad. Identificar esos riesgos críticos a tiempo ayuda a proteger márgenes, continuidad y reputación. También permite contratar los seguros de empresa con más criterio, evitando tanto el infraseguro como coberturas que no encajan con la realidad del negocio.
Qué significa realmente identificar los riesgos críticos de una empresa
Detectar riesgos críticos no consiste en hacer una lista genérica de amenazas. Consiste en localizar qué situaciones pueden afectar de verdad a la cuenta de resultados, a la operativa diaria o a la responsabilidad de la empresa frente a terceros.
En una pyme, el riesgo relevante suele aparecer en alguno de estos frentes:
- interrupción de la actividad por incendio, avería o daños materiales
- reclamaciones de clientes, proveedores o terceros
- errores profesionales o fallos en la prestación del servicio
- incidentes cibernéticos y pérdida de datos
- accidentes laborales o contingencias vinculadas al equipo humano
- dependencia de una persona clave, un proveedor clave o una única ubicación
- transporte, almacenamiento o manipulación de mercancías
- decisiones societarias que puedan comprometer a administradores o directivos
La clave está en priorizar. No todos los riesgos pesan igual ni requieren la misma respuesta. Una empresa puede asumir ciertos impactos menores, pero no debería improvisar ante un cierre temporal, una sanción, una demanda o un ataque informático que bloquee su operativa.
Por eso conviene revisar la actividad desde tres preguntas muy concretas:
- ¿Qué puede detener el negocio?
- ¿Qué puede generar una pérdida relevante de dinero?
- ¿Qué puede derivar en una reclamación difícil de absorber?
Cuando ese análisis se hace bien, la contratación de seguros deja de ser una compra por inercia y pasa a ser una decisión de protección empresarial.
Ventajas reales para profesionales y colaboradores
Para una correduría, un colaborador o un despacho profesional que acompaña a pymes, hablar de riesgo con criterio aporta mucho más valor que limitarse a cotizar una póliza.
Para profesionales que asesoran empresas
- Permite detectar necesidades reales antes de ofrecer soluciones.
- Mejora la calidad del asesoramiento y la confianza del cliente.
- Reduce renovaciones mal planteadas o pólizas contratadas por precio sin análisis previo.
- Favorece una relación más estable y consultiva con la empresa.
- Ayuda a cruzar coberturas complementarias con sentido, no por presión comercial.
Quien trabaja esta parte de forma seria suele posicionarse mejor que quien solo compara primas. En ese enfoque encaja la propuesta de Liberbon para colaboradores, especialmente para perfiles que buscan una relación profesional de largo recorrido y soporte técnico real.
Para pymes y clientes finales
- Mayor visibilidad sobre sus vulnerabilidades reales.
- Mejor encaje entre actividad, patrimonio y programa asegurador.
- Menos sorpresas al producirse un siniestro, siempre dentro de los límites y condiciones de la póliza.
- Más capacidad para decidir qué riesgos retener y cuáles transferir.
- Mejor continuidad del negocio ante incidencias graves.
Además, una empresa que revisa su mapa de riesgos suele gestionar mejor la documentación, las medidas preventivas y la comunicación interna cuando ocurre un incidente. Eso también influye en la tramitación posterior, por ejemplo si necesita apoyo en la declaración a través del servicio de siniestros online.
Coberturas, alcance o marco habitual
No existe una póliza única que resuelva toda la exposición de una pyme. La protección suele construirse por capas, según actividad, tamaño, ubicación, dependencia tecnológica y estructura operativa.
Riesgos patrimoniales y de continuidad
Dentro de los seguros de empresas, conviene revisar habitualmente:
- daños materiales sobre local, nave, oficina o contenido
- incendio, agua, fenómenos atmosféricos y otras garantías básicas según póliza
- avería de maquinaria o equipos críticos
- pérdida de beneficios o paralización de actividad
- robo, expoliación o daños por intento de robo
- roturas, equipos electrónicos y bienes especiales
Riesgos frente a terceros
Suelen requerir un análisis claro de la operativa real:
- responsabilidad civil de explotación
- responsabilidad civil patronal
- responsabilidad civil profesional, según actividad
- responsabilidad por productos o trabajos realizados
- defensa jurídica, en función del condicionado
En sectores con obra, reforma o actividad técnica, puede tener sentido revisar soluciones más específicas, como el seguro de responsabilidad civil para construcción o el seguro todo riesgo construcción, si la exposición lo justifica.
Riesgos personales y laborales
Aquí entran coberturas relacionadas con el equipo humano y con obligaciones sectoriales o de protección del negocio:
- seguro de accidentes convenio laboral
- seguros de accidentes
- seguros de salud, cuando forman parte de la política de empresa
- seguros de incapacidad laboral temporal para autónomos o perfiles clave
- seguros de vida, si existe dependencia de socios o personas estratégicas
Riesgos tecnológicos y de información
Cada vez pesan más en pymes de casi cualquier sector:
- interrupción de sistemas
- secuestro de datos o accesos no autorizados
- errores humanos con impacto digital
- responsabilidad por brechas de seguridad o privacidad
- costes de recuperación y gestión de incidente, según cobertura
En estos casos conviene revisar el alcance del seguro de ciberriesgos y, sobre todo, comprobar qué medidas previas exige la aseguradora.
Riesgos de dirección y gobierno corporativo
No son exclusivos de grandes compañías. En muchas pymes pueden surgir decisiones societarias, laborales, fiscales o de gestión que terminen afectando a administradores.
- protección del patrimonio personal de administradores y directivos, según reclamación y póliza
- gastos de defensa y otros conceptos asegurables según condiciones
Para estos supuestos puede ser adecuado valorar un seguro de responsabilidad civil de directivos.
Riesgos logísticos, movilidad y actividad exterior
Según el negocio, también conviene revisar:
- seguro de transportes
- seguro de flota de autos
- seguro de camión y remolque
- seguros de comercio, si la actividad se centra en punto de venta
- seguro para drones, cuando se utilizan profesionalmente
Casos prácticos reales
1. Taller o comercio que depende de un único local
La empresa tiene asegurado el continente o el contenido, pero no ha revisado en detalle cuánto tiempo podría permanecer cerrada si sufre un incendio, un daño por agua o un robo con destrozos. El problema no es solo reparar: es asumir salarios, alquileres, compromisos con clientes y pérdida de facturación durante la parada.
Aquí el riesgo crítico no era únicamente el daño material, sino la continuidad del negocio. En muchos casos conviene revisar la combinación entre multirriesgo, pérdida de beneficios y tiempos de recuperación reales.
2. Pyme de servicios profesionales con alta dependencia digital
Una asesoría, agencia o despacho trabaja en la nube, comparte documentación sensible y da acceso remoto al equipo. No percibe gran riesgo porque no fabrica ni almacena mercancía. Sin embargo, un incidente de seguridad puede bloquear la operativa, retrasar entregas y generar reclamaciones si hay datos comprometidos.
El error habitual es pensar que el antivirus equivale a protección suficiente. La exposición real mezcla tecnología, responsabilidad frente a terceros y costes de respuesta. Según el caso, la empresa puede necesitar reforzar procesos internos y estudiar coberturas de ciber y responsabilidad profesional.
3. Empresa industrial o de distribución con proveedor crítico único
Todo parece controlado hasta que una pieza, materia prima o servicio esencial deja de llegar. Aunque la empresa no sufra un siniestro en sus instalaciones, la producción se resiente, se retrasan entregas y aparecen tensiones comerciales.
Este tipo de riesgo muchas veces no se resuelve solo con seguro. Exige diversificación de proveedores, revisión contractual y planificación operativa. Aun así, analizarlo es parte de una buena gestión de riesgos en la empresa, porque afecta de forma directa a resultados y reputación.
4. Sociedad con administradores que firman sin revisar su exposición personal
En pymes familiares o sociedades pequeñas es frecuente que el administrador no se perciba como una figura expuesta. Pero una reclamación por decisiones de gestión, conflictos laborales o incidencias societarias puede abrir un frente delicado.
No siempre existe cobertura automática ni en cualquier circunstancia. Conviene revisar expresamente si la estructura de la empresa aconseja un seguro específico para directivos y administradores.
Errores comunes que conviene evitar
- Contratar por precio sin revisar qué riesgos son realmente críticos para la actividad.
- Copiar el programa asegurador de otra empresa del sector sin analizar diferencias operativas.
- Declarar capitales desactualizados o no revisar ampliaciones, reformas o nueva maquinaria.
- Pensar que una póliza “multirriesgo” cubre cualquier interrupción del negocio.
- Olvidar exclusiones, carencias, sublímites o medidas de seguridad exigidas por la aseguradora.
- No comunicar cambios relevantes en facturación, actividad, ubicaciones o procesos.
- Dejar fuera riesgos intangibles como ciberseguridad, dependencia de personas clave o responsabilidad de administradores.
Checklist práctica y accionable
Usa esta revisión rápida como punto de partida:
- Tengo identificadas las actividades que generan más margen y más dependencia.
- Sé qué ocurriría si la empresa no pudiera operar durante varios días o semanas.
- He revisado si los capitales asegurados siguen ajustados a la realidad actual.
- Tengo claro qué daños afectan a bienes propios y cuáles pueden afectar a terceros.
- He comprobado si existe exposición cibernética, aunque mi empresa no sea tecnológica.
- He valorado la dependencia de socios, administradores o empleados clave.
- Sé si mi convenio o mi actividad exige coberturas concretas.
- He revisado proveedores, clientes o procesos cuya interrupción podría tensionar la tesorería.
- Conozco las exclusiones principales y los requisitos de cada póliza.
- Tengo un protocolo mínimo para comunicar siniestros y recopilar documentación.
- Reviso el programa de seguros cuando cambia la actividad, no solo al renovar.
- Cuento con apoyo profesional para alinear prevención, coberturas y operativa.
Si la revisión deja dudas, puede ser útil contrastar necesidades concretas desde la página de seguros o pedir orientación directa a través del formulario de contacto.
Preguntas frecuentes
¿Qué riesgos debería revisar primero una pyme?
Los que podrían parar la actividad, generar una reclamación relevante o comprometer la tesorería. Normalmente hablamos de daños materiales, responsabilidad civil, ciber, personal clave y dependencia operativa.
¿La gestión de riesgos es solo contratar seguros?
No. El seguro es una parte. También intervienen prevención, procedimientos internos, contratos, mantenimiento, ciberseguridad y revisión periódica de la actividad.
¿Un seguro de empresa cubre cualquier pérdida económica?
No necesariamente. Depende de la póliza, del hecho causante, de las garantías contratadas, de los límites y de las exclusiones. Conviene revisar el condicionado con detalle.
¿Cada cuánto tiempo conviene revisar los riesgos de la empresa?
Como mínimo, en cada renovación. Además, siempre que cambie la actividad, aumenten capitales, se abran ubicaciones, se incorpore tecnología crítica o se asuman nuevos servicios.
¿Esto también aplica a autónomos y microempresas?
Sí. De hecho, cuanto menor es la estructura, más impacto puede tener un incidente mal cubierto o una parada de actividad.
¿Puede un colaborador trabajar este tipo de análisis con apoyo externo?
Sí. Muchos profesionales prefieren apoyarse en una correduría con capacidad técnica y operativa para estructurar mejor el asesoramiento. En ese sentido, el área de colaboradores de Liberbon puede ser un buen punto de apoyo para desarrollar negocio con más criterio.
Cierre profesional
La diferencia entre una empresa expuesta y una empresa preparada no suele estar en tener más pólizas, sino en saber qué riesgos pueden hacer daño de verdad. Cuando ese diagnóstico se hace con cabeza, el programa asegurador gana sentido, la conversación con el cliente sube de nivel y la protección deja de ser una formalidad.
En Liberbon trabajamos esa visión desde la correduría independiente, tanto para empresas que quieren revisar sus coberturas como para profesionales que buscan un socio técnico y comercial con recorrido. Si quieres valorar un caso concreto, ampliar información sobre seguros de empresa o explorar una colaboración, puedes hacerlo desde Liberbon o contactar directamente aquí: https://www.liberbon.com/contacto/.


