 Skip to main content

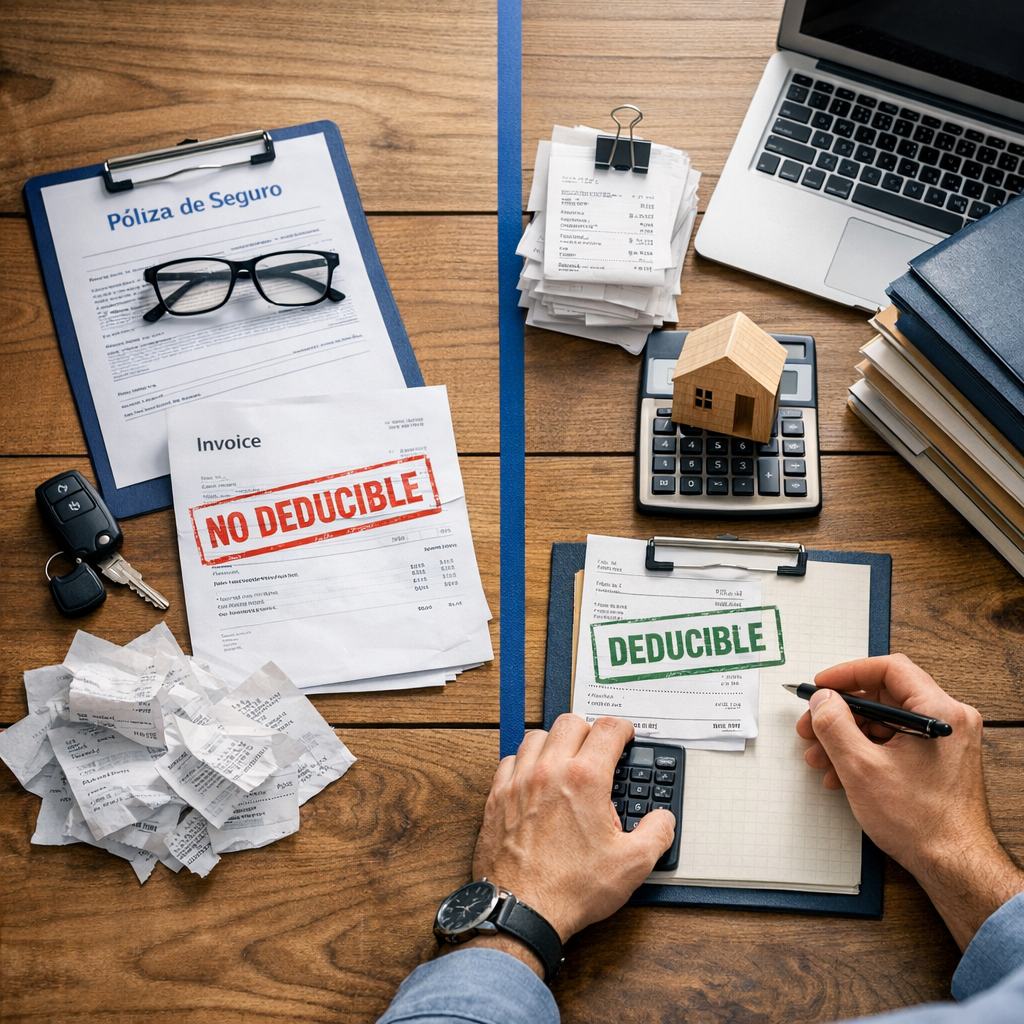
Deducciones de seguros y fiscalidad empresarial: qué puede deducirse
Las deducciones de seguros generan dudas incluso en empresas con una gestión contable ordenada. Que una póliza esté contratada por una sociedad no convierte automáticamente su prima en gasto fiscalmente deducible.
La clave está en su relación con la actividad, la correcta contabilización y la existencia de documentación suficiente.
También importan el tomador, el asegurado, el beneficiario y la finalidad real de la cobertura.
Una revisión coordinada entre empresa, asesoría y correduría evita criterios fiscales difíciles de defender y, sobre todo, descubre coberturas mal planteadas.
Qué implica realmente la deducibilidad fiscal de un seguro
En España, una empresa puede considerar fiscalmente deducible la prima de un seguro cuando responde a una necesidad vinculada con su actividad y cumple los requisitos generales exigibles a cualquier otro gasto empresarial.
No basta, por tanto, con disponer de una factura o de un recibo bancario. Como criterio general, conviene comprobar que el gasto:
- Está relacionado con la obtención de ingresos, la protección del patrimonio empresarial o la gestión de riesgos propios de la actividad.
- Se encuentra correctamente contabilizado.
- Se imputa al periodo que corresponde conforme al principio de devengo.
- Está respaldado por la póliza, el recibo y la documentación contractual pertinente.
- No constituye una liberalidad ni cubre un gasto particular de socios, administradores o familiares.
- Respeta las reglas aplicables a retribuciones, operaciones vinculadas y relaciones con administradores cuando entren en juego.
La deducibilidad no depende solo del nombre comercial del producto. Dos pólizas de vida, salud o automóvil pueden recibir un tratamiento diferente si cambian las personas cubiertas, el beneficiario o el uso efectivo del riesgo asegurado.
También hay que distinguir el Impuesto sobre Sociedades de otros ámbitos tributarios. Las reglas aplicables a una sociedad no son idénticas a las previstas para un profesional autónomo en el IRPF. Del mismo modo, las operaciones de seguro están exentas de IVA, por lo que la prima no incorpora un IVA soportado deducible como el de una compra ordinaria.
La fiscalidad tampoco termina en el pago de la prima. Una indemnización puede tener efectos contables y tributarios para la empresa, dependiendo de su naturaleza, del daño compensado y del destino posterior del importe. Ese análisis debe realizarse cuando se produce el siniestro, no solo al contratar.
Ventajas reales para profesionales y colaboradores
Tratar la fiscalidad como parte del análisis asegurador mejora la calidad del asesoramiento. No se trata de presentar una póliza como una vía de ahorro fiscal, sino de comprobar que su estructura contractual encaja con el riesgo y con la realidad de la empresa.
Para asesores, consultores, mediadores y otros colaboradores profesionales, este enfoque aporta ventajas concretas:
- Mejores diagnósticos de riesgo. La revisión fiscal obliga a identificar quién soporta realmente el riesgo y quién debe figurar como tomador, asegurado y beneficiario.
- Menos incidencias documentales. Una póliza coherente con la actividad resulta más fácil de contabilizar y justificar.
- Mayor confianza del cliente. La pyme recibe una recomendación conectada con su operativa, no una propuesta aislada.
- Detección de lagunas de cobertura. Al revisar contratos, activos, plantilla y obligaciones sectoriales aparecen riesgos que habían quedado fuera.
- Seguimiento más útil. Los cambios de vehículos, facturación, empleados, administradores o centros de trabajo pueden incorporarse a la revisión anual.
- Coordinación con la asesoría. La correduría aporta información contractual y técnica, mientras que el asesor fiscal determina el tratamiento tributario aplicable al caso concreto.
Liberbon facilita esta coordinación mediante su área de colaboradores, pensada para profesionales que quieren ampliar el servicio a sus clientes sin desdibujar su propia relación de confianza.
Coberturas y marco fiscal habitual
Las soluciones aseguradoras para empresas suelen responder a riesgos claramente vinculados con la actividad. Aun así, cada contrato debe revisarse de forma individual.
Seguros con una vinculación empresarial normalmente clara
- Responsabilidad civil profesional o de explotación. Protege frente a reclamaciones derivadas de la actividad declarada.
- Daños, comercio y multirriesgo. Cubre locales, existencias, maquinaria, mobiliario y otros activos empresariales.
- Ciberriesgos. Una póliza de seguro de ciberriesgos puede cubrir respuesta ante incidentes, responsabilidad y determinados costes de recuperación, según condicionado.
- Flotas y vehículos de empresa. Su encaje depende del titular, la afectación y el uso real. Conviene documentar cualquier utilización mixta.
- Transportes y mercancías. La conexión con la actividad suele resultar directa cuando la empresa asume esos riesgos logísticos.
- Responsabilidad civil de administradores y directivos. Protege frente a determinadas reclamaciones por actos de gestión, dentro de los límites y exclusiones de la póliza.
- Accidentes exigidos por convenio. El seguro de accidentes de convenio laboral puede responder a una obligación derivada del convenio colectivo aplicable.
- Construcción. Responsabilidad civil, todo riesgo construcción y otras garantías pueden estar ligadas a obras o responsabilidades concretas.
Seguros que requieren un análisis adicional
Salud para empleados. La prima puede formar parte de la política retributiva de la empresa y constituir un gasto empresarial, pero debe analizarse su tratamiento como retribución en especie para el trabajador. Las posibles exenciones están sujetas a requisitos y límites que conviene verificar en cada ejercicio. La póliza debe identificar correctamente a las personas cubiertas y el criterio utilizado para ofrecer el beneficio.
Vida y accidentes. Es esencial saber quién es el asegurado y quién recibe la prestación. No es igual una cobertura asociada a compromisos con empleados que un seguro de persona clave cuyo beneficiario sea la sociedad. Si cubre a socios o administradores, deben revisarse además la justificación empresarial y el régimen de su retribución.
Vehículos con uso mixto. Que el coche esté a nombre de la sociedad no resuelve por sí solo el tratamiento fiscal. El uso profesional y particular, la disponibilidad para el empleado y la coherencia con la actividad pueden resultar relevantes.
Pólizas que cubren bienes particulares. Incluir en un contrato empresarial una vivienda, un vehículo o un riesgo ajeno a la actividad puede provocar ajustes fiscales y problemas de cobertura. La prima debería desglosarse cuando existan riesgos diferenciados.
Seguro de administradores y directivos. Su finalidad empresarial puede estar justificada, pero la póliza no convierte en deducibles sanciones, multas u otros conceptos cuya deducción prohíba la normativa. Además, las exclusiones contractuales determinan qué reclamaciones quedan realmente cubiertas.
Casos prácticos habituales
1. Comercio que protege local, existencias y responsabilidad civil
Una sociedad explota un establecimiento abierto al público y contrata un seguro que cubre daños en el local, mercancías, robo y responsabilidad civil. Existe una relación reconocible con la actividad y con la protección de activos utilizados para generar ingresos.
Para sostener el gasto conviene conservar la póliza completa, los recibos, los suplementos y la documentación del establecimiento. También es importante actualizar capitales y actividad declarada: una prima contabilizada correctamente no compensa un infraseguro ni una descripción inexacta del negocio. Las empresas de este perfil pueden revisar las coberturas habituales de un seguro para comercios.
2. Pyme que ofrece seguro de salud a su plantilla
La empresa incorpora una póliza colectiva dentro de su paquete retributivo. El gasto puede estar conectado con la relación laboral, pero debe aplicarse con criterios claros, contabilizarse adecuadamente y coordinarse con nóminas.
La posible tributación para cada empleado no se determina únicamente por el pago de la prima. Influyen las personas aseguradas, el alcance del beneficio y los requisitos fiscales vigentes. La empresa debería revisar la póliza de seguro de salud junto con su asesoría laboral y fiscal antes de reflejarla en nómina.
3. Empresa que asegura la vida de una persona clave
Una compañía depende de una persona cuya ausencia podría afectar a contratos, financiación o continuidad operativa. Contrata un seguro de vida y designa beneficiaria a la propia sociedad.
La justificación debe apoyarse en un riesgo empresarial real y documentado. Si el beneficiario fuera un familiar, el socio o la propia persona asegurada, el análisis podría cambiar sustancialmente. También será necesario estudiar el tratamiento de una eventual prestación cuando se cobre.
4. Vehículo de empresa utilizado también de forma particular
Una sociedad paga el seguro de un turismo asignado a un directivo. El vehículo se usa para visitas comerciales, pero está disponible fuera del horario de trabajo.
La vinculación parcial con el negocio no permite ignorar el uso particular. Conviene documentar el criterio de utilización, revisar sus posibles efectos retributivos y evitar que la póliza declare un uso distinto del real. La fiscalidad y la cobertura deben contar la misma historia.
5. Empresa que recibe una indemnización por daños
Tras un siniestro cubierto, la aseguradora indemniza los daños sufridos por la maquinaria. La prima podría estar vinculada a la actividad, pero el cobro de la indemnización abre un análisis distinto.
La empresa deberá registrar el daño, la posible baja o reparación del activo y la indemnización conforme a su naturaleza. No es recomendable contabilizar el cobro como un simple reintegro sin comprobar sus efectos. En paralelo, la comunicación y gestión del expediente puede realizarse a través del servicio de siniestros online de Liberbon.
Errores comunes que conviene evitar
- Dar por deducible cualquier póliza pagada desde la cuenta de la empresa. El medio de pago no acredita por sí solo la relación con la actividad.
- Confundir gasto deducible con IVA deducible. Las primas de seguro no funcionan como una factura ordinaria sujeta a IVA.
- No revisar tomador, asegurado y beneficiario. Una designación incoherente puede alterar tanto la cobertura como el tratamiento fiscal.
- Mezclar riesgos particulares y empresariales sin desglose. Esta práctica dificulta justificar la parte vinculada al negocio.
- Olvidar la retribución en especie. Determinados seguros pagados en favor de empleados o administradores pueden tener efectos laborales y fiscales.
- Usar la fiscalidad como argumento comercial absoluto. Ninguna póliza debería presentarse como deducible sin conocer la situación del cliente.
- Archivar solo el recibo. El condicionado, los suplementos, la solicitud y la justificación del riesgo pueden ser necesarios para explicar el gasto.
Checklist para revisar las deducciones de seguros de una empresa
- Identificar quién figura como tomador, asegurado y beneficiario.
- Confirmar que la actividad declarada en la póliza coincide con la actividad real.
- Relacionar cada cobertura con un riesgo empresarial concreto.
- Separar, cuando sea posible, los usos profesionales de los particulares.
- Conservar póliza, recibos, suplementos y comunicaciones relevantes.
- Comprobar que la prima está contabilizada en el periodo adecuado.
- Revisar el tratamiento de seguros pagados en favor de empleados, socios o administradores.
- Coordinar las pólizas colectivas con nóminas y con la asesoría laboral.
- Analizar por separado la tributación de las indemnizaciones recibidas.
- Actualizar anualmente capitales, vehículos, plantilla, actividad y beneficiarios.
- Pedir validación fiscal cuando exista uso mixto, una operación vinculada o una estructura poco habitual.
- Documentar el motivo empresarial de la contratación, especialmente en seguros de vida, salud y persona clave.
Preguntas frecuentes sobre seguros y fiscalidad empresarial
¿Todos los seguros contratados por una empresa son deducibles?
No. La deducibilidad depende de la relación con la actividad, la contabilización, la justificación documental y las circunstancias de la póliza. El simple pago por la sociedad no es suficiente.
¿El seguro de salud de los empleados puede deducirse?
Puede constituir un gasto empresarial cuando forma parte de una política retributiva correctamente estructurada. Además, debe revisarse su tratamiento en la nómina y en la tributación del trabajador según los requisitos vigentes.
¿Se puede deducir el IVA de una prima de seguro?
Las operaciones de seguro están exentas de IVA. Por tanto, la prima no incluye un IVA soportado deducible como el que puede aparecer en otras facturas de proveedores.
¿Es deducible el seguro de un coche de empresa?
Depende de la titularidad, el uso, la afectación a la actividad y, en su caso, la disponibilidad particular para empleados o administradores. La póliza y la documentación interna deben reflejar el uso real.
¿Qué ocurre fiscalmente cuando la empresa cobra una indemnización?
La indemnización puede producir efectos contables y fiscales. Su tratamiento dependerá del riesgo cubierto, del daño, del activo afectado y de los gastos o pérdidas que compense.
¿Quién debe confirmar definitivamente la deducibilidad?
La correduría puede explicar la estructura y finalidad de la póliza, pero la validación tributaria corresponde al asesor fiscal tras conocer la contabilidad y las circunstancias de la empresa.
Una póliza bien planteada también debe poder explicarse
La deducibilidad fiscal no debería ser el punto de partida de la contratación. Primero hay que identificar el riesgo, elegir coberturas adecuadas y estructurar correctamente la relación entre empresa, asegurados y beneficiarios. Después corresponde documentar el gasto y validar su tratamiento tributario.
Esa coordinación resulta especialmente valiosa para asesorías, consultores y profesionales que desean ofrecer una respuesta completa sin asumir funciones ajenas a su especialidad. Liberbon trabaja como correduría independiente, comparando alternativas y acompañando la revisión técnica de cada programa asegurador.
Si buscas apoyo para tus clientes empresariales, puedes conocer cómo colaborar con Liberbon o plantear un caso concreto a través de la página de contacto.


